오른 종목은 사흘 만에 팔았습니다. 내린 종목은 몇 년째 들고 있습니다.
의지가 약해서가 아닙니다. 파는 순간에 벌어지는 일이 두 경우에 서로 다르기 때문입니다. 그래서 계좌에는 진 종목만 남습니다.
이 글에서는 그 목록이 어떻게 만들어지는지를 봅니다. 미국 개인 계좌 1만 개를 일곱 해 동안 따라간 연구 하나와, 종목 열 개짜리 계좌 하나를 끝까지 계산해 봅니다. 팔라는 이야기도, 들고 있으라는 이야기도 아닙니다.
지난 편이 남긴 두 건
첫 편에서 열어봤던 계좌에 매매가 두 건 있었습니다.
| 매매 | 산 가격 | 판 가격 | 결과 |
|---|---|---|---|
| 이익이 난 종목 | 100만 원 | 118만 원 | +18만 원 |
| 손실이 난 종목 | 150만 원 | 90만 원 | −60만 원 |
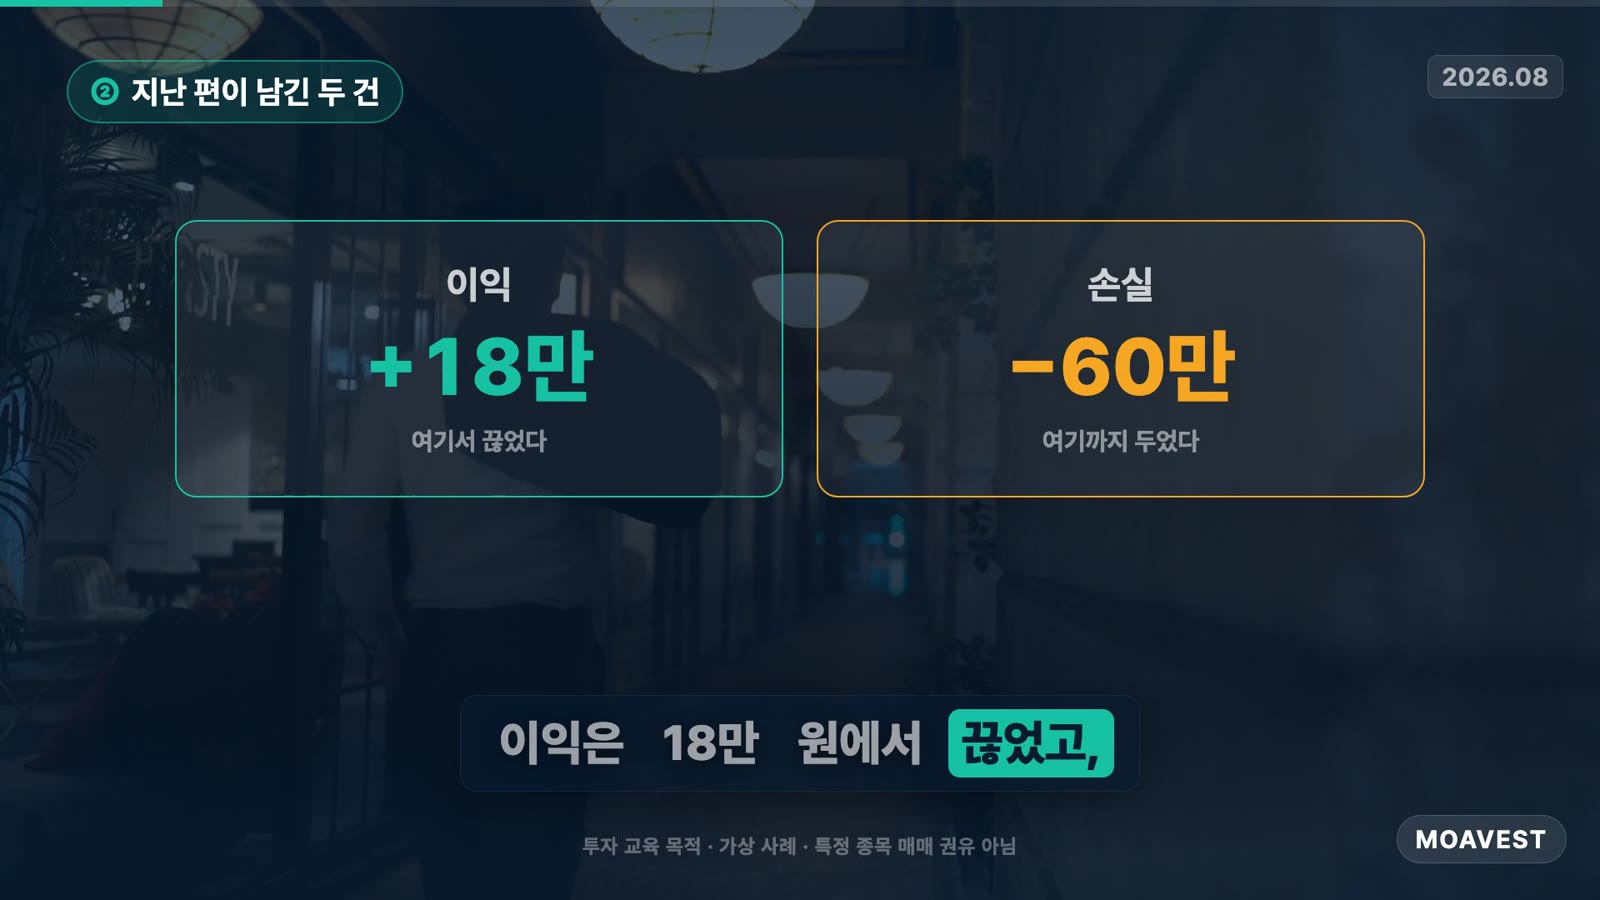
이익은 18만 원에서 끊었고, 손실은 60만 원이 될 때까지 두었습니다. 두 종목을 다르게 봐서 그랬을까요. 그럴 수도 있습니다. 그런데 아주 많은 계좌에서 같은 방향이 나옵니다.
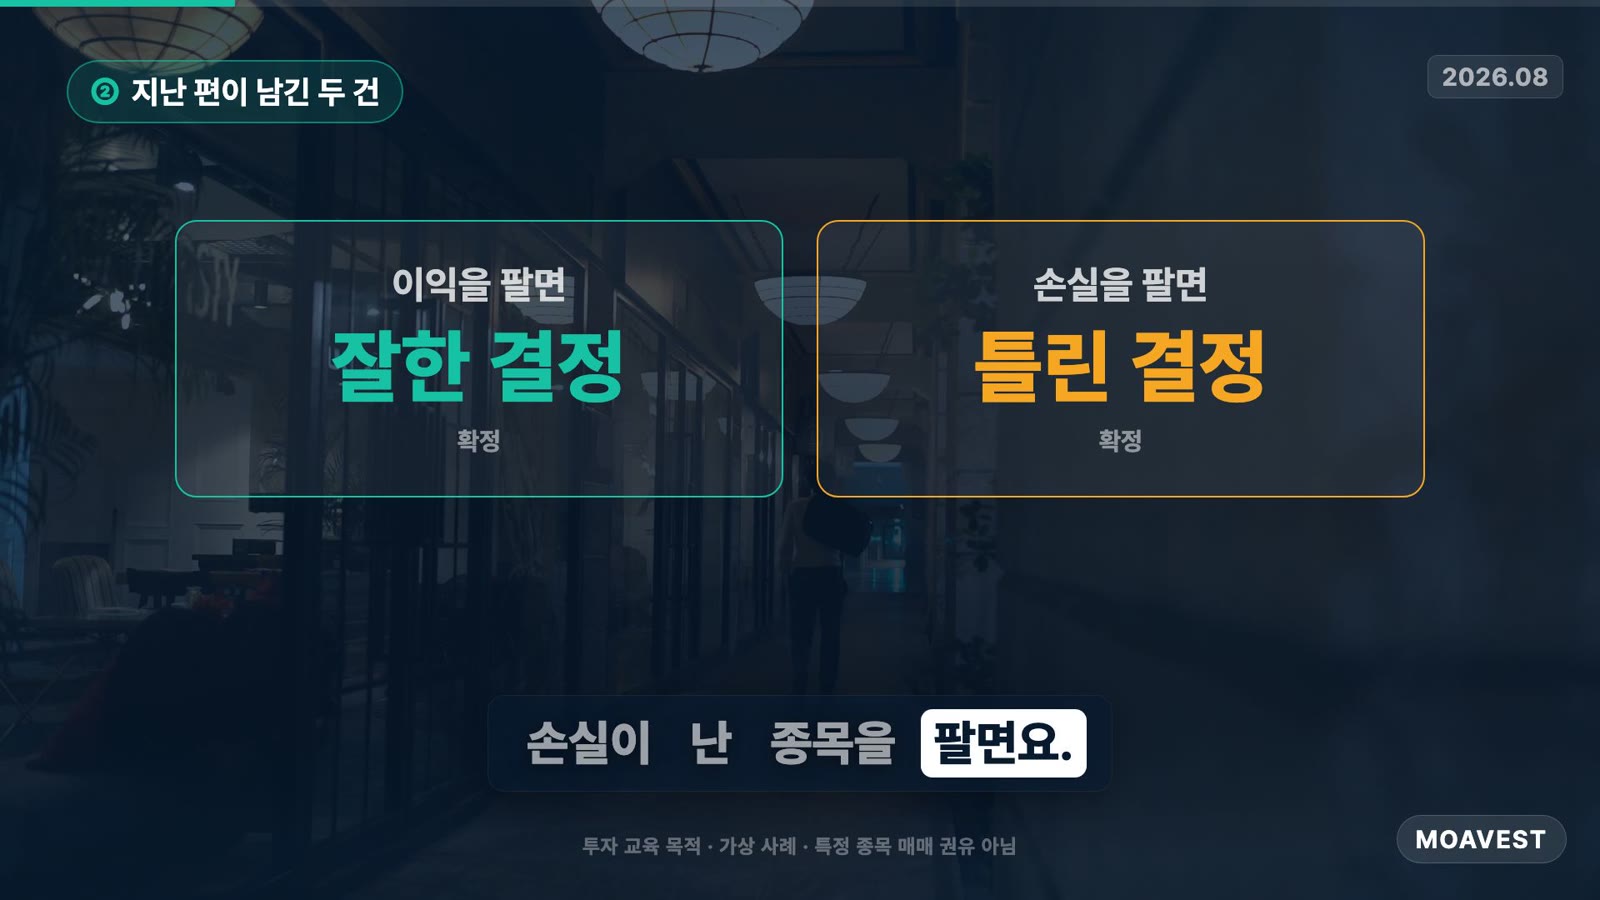
이익이 난 종목을 팔면 잘한 결정 하나가 확정됩니다. 손실이 난 종목을 팔면 틀린 결정 하나가 확정됩니다. 안 팔면 아직 아무것도 확정되지 않습니다.
그래서 파는 버튼은 종목을 넘기는 버튼이 아니라 판정을 확정하는 버튼이 됩니다.
“팔기 전까지는 손실이 아니다”는 말
여기서 자주 들리는 말이 하나 있습니다. 팔기 전까지는 손실이 아니라는 말입니다. 계좌 잔고로 보면 그렇지 않습니다.
| 지금 판다면 | 안 판다면 | |
|---|---|---|
| 산 금액 | 100만 원 | 100만 원 |
| 지금 가치 | 60만 원 | 60만 원 |
| 사라진 돈 | 40만 원 | 40만 원 |
100만 원어치가 60만 원이 됐다면, 지금 그 계좌에 있는 건 60만 원입니다. 팔아도 60만 원이고 안 팔아도 60만 원입니다. 40만 원은 파는 순간에 사라지는 게 아니라 이미 없습니다.
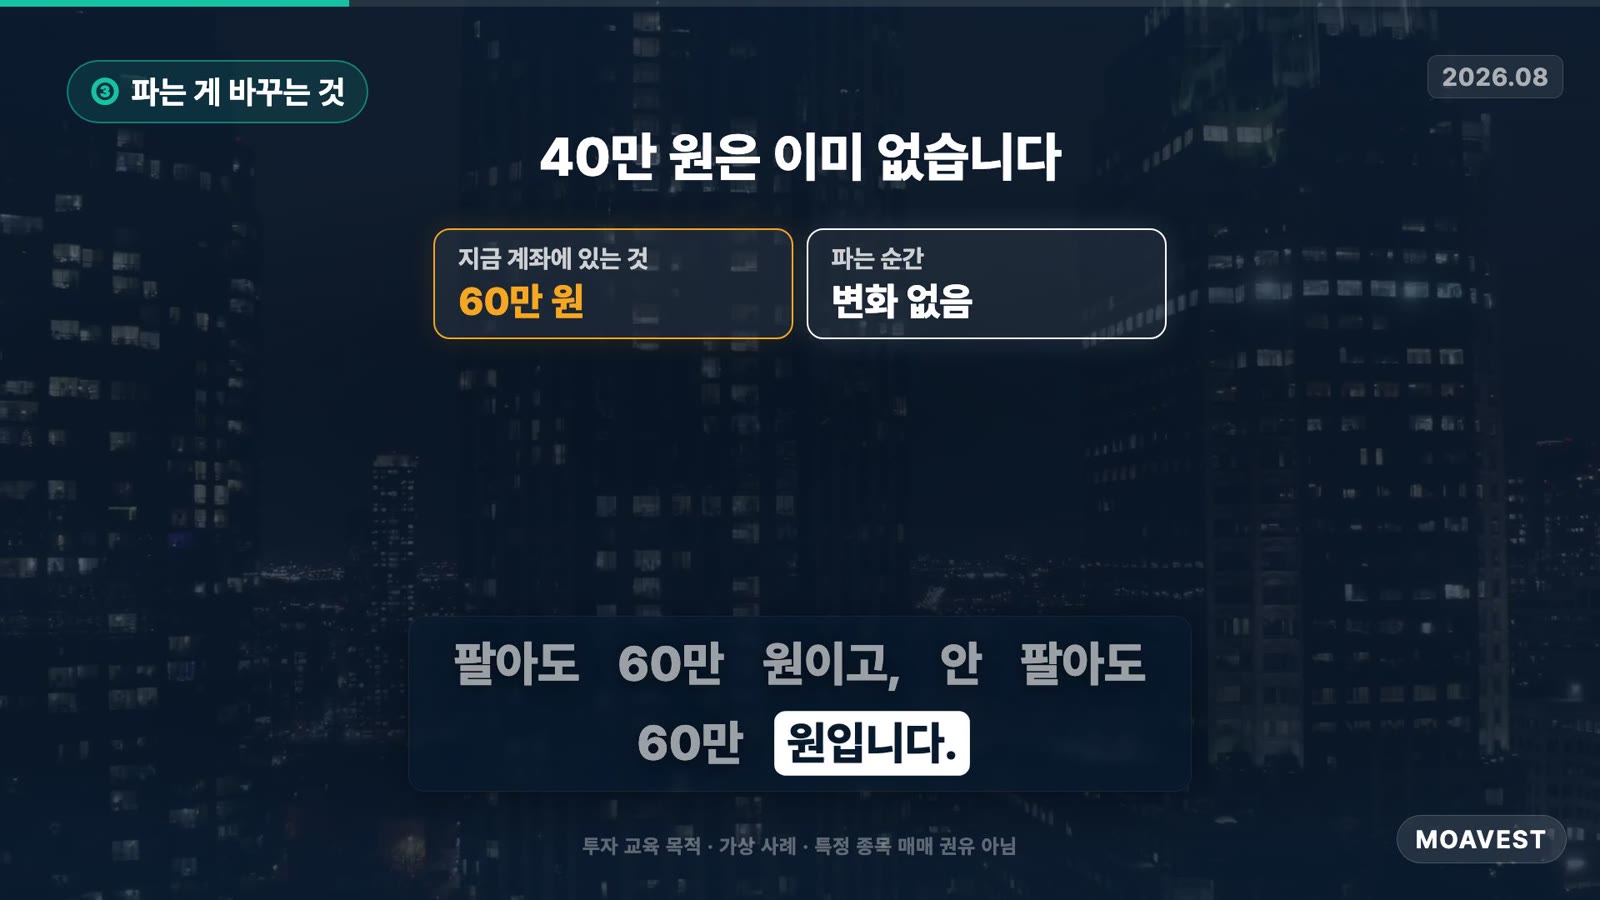
그럼 파는 게 바꾸는 건 무엇일까요. 금액이 아니라 기록입니다.
계좌에는 칸이 두 개 있습니다
계좌를 두 칸으로 갈라 보면 이 글의 이야기가 거의 다 보입니다.
| 왼쪽 칸 — 아직 안 끝난 것 | 오른쪽 칸 — 끝난 것 | |
|---|---|---|
| 무엇이 들어가나 | 아직 들고 있는 종목 | 팔아서 끝낸 종목 |
| 점수 | 아직 없음 | 그 자리에서 매겨짐 |
| 앱 화면에서 | 잘 보임 (보유 종목 목록) | 잘 안 보임 (거래 내역 안쪽) |
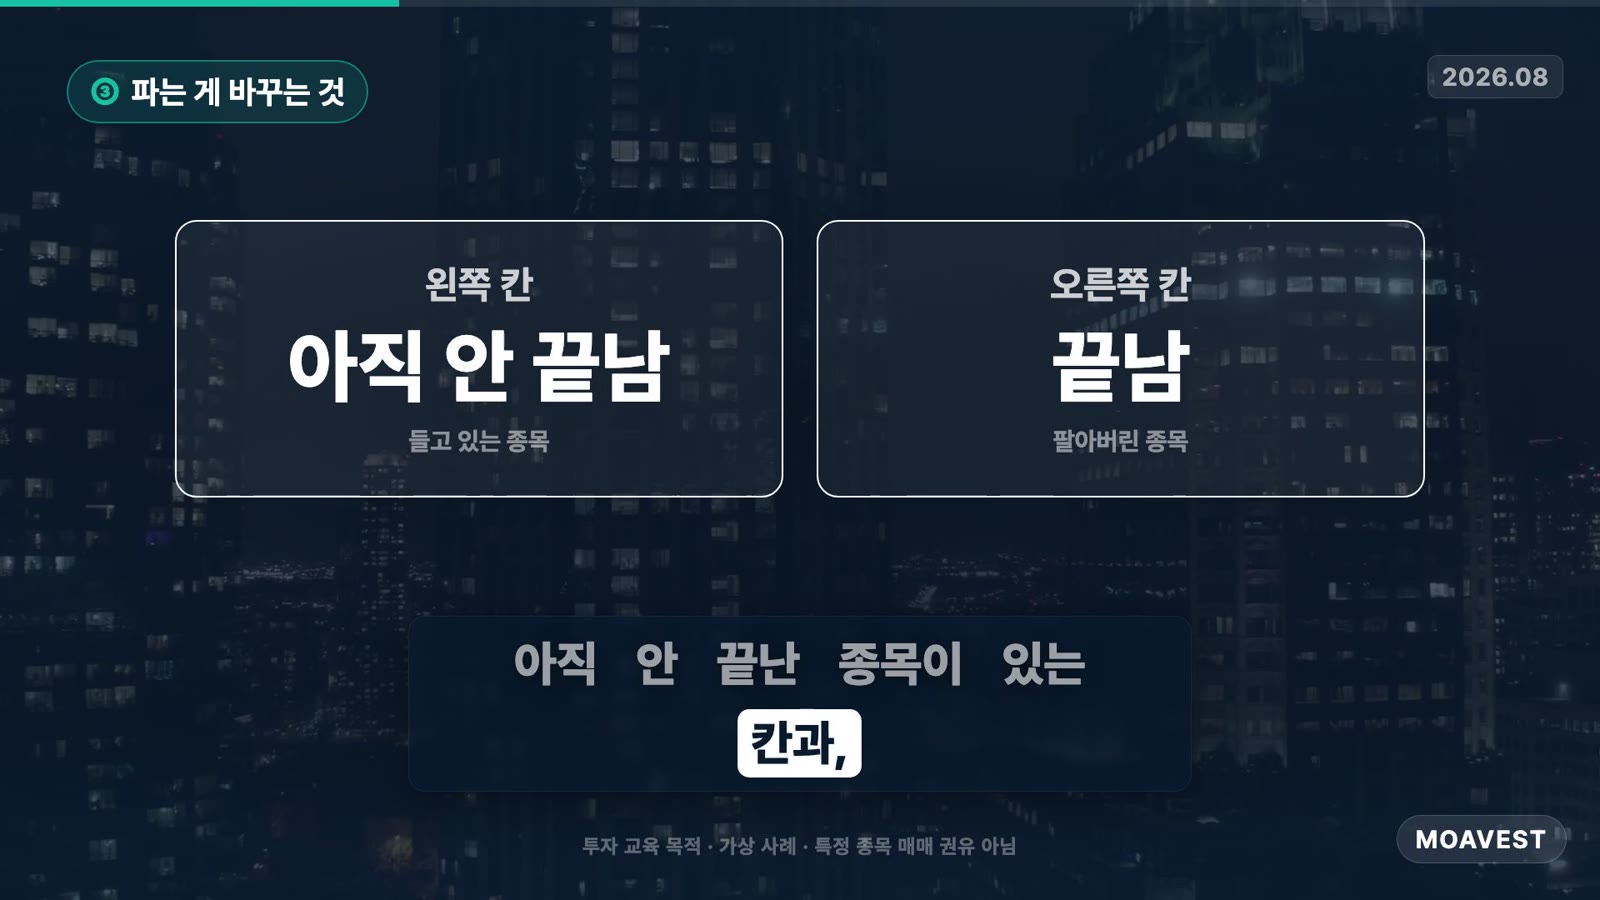
파는 건 종목을 오른쪽 칸으로 옮기는 일입니다. 오른쪽 칸에 들어가는 순간 점수가 매겨지고, 왼쪽에 있는 동안에는 점수가 없습니다.
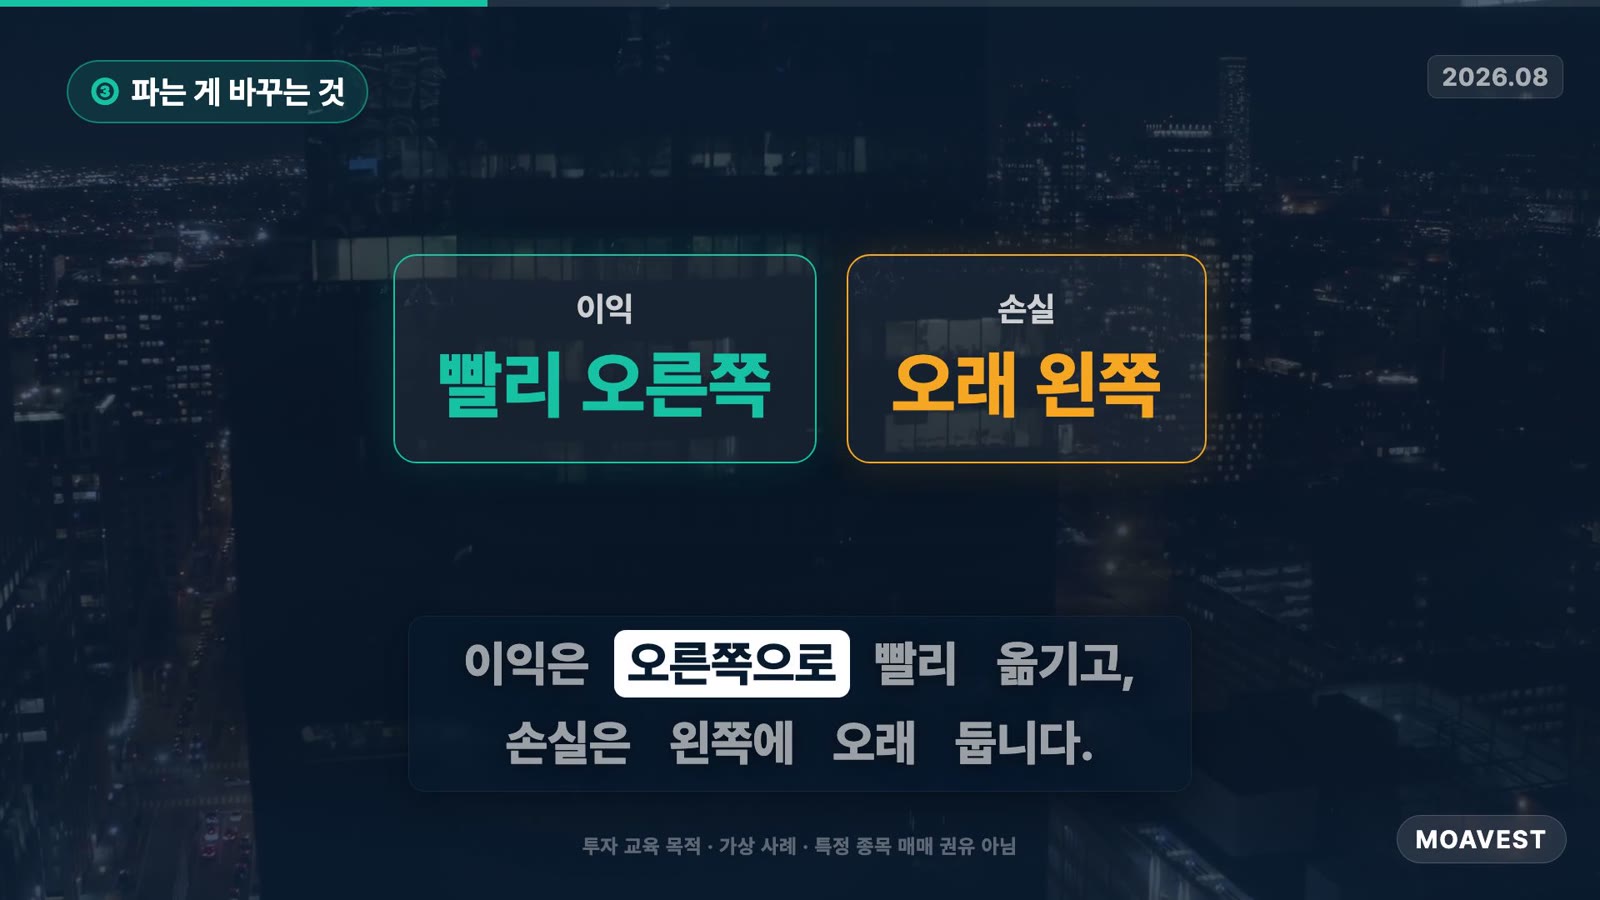
그래서 이렇게 됩니다. 이익은 오른쪽으로 빨리 옮기고, 손실은 왼쪽에 오래 둡니다. 둘 다 같은 이유입니다 — 점수를 언제 받을지 고르는 것입니다.
플러스인지 마이너스인지는 회사가 정하지 않습니다
그런데 여기에 이상한 점이 하나 있습니다. 화면의 색을 정하는 건 그 회사가 아닙니다. 내가 얼마에 샀는지가 정합니다.
같은 종목을 같은 날 보고 있는 두 사람이 있다고 해보겠습니다.
| 먼저 산 사람 | 나중에 산 사람 | |
|---|---|---|
| 산 가격 | 9,000원 | 11,000원 |
| 오늘 주가 | 9,900원 | 9,900원 |
| 화면에 뜨는 것 | +10% | −10% |
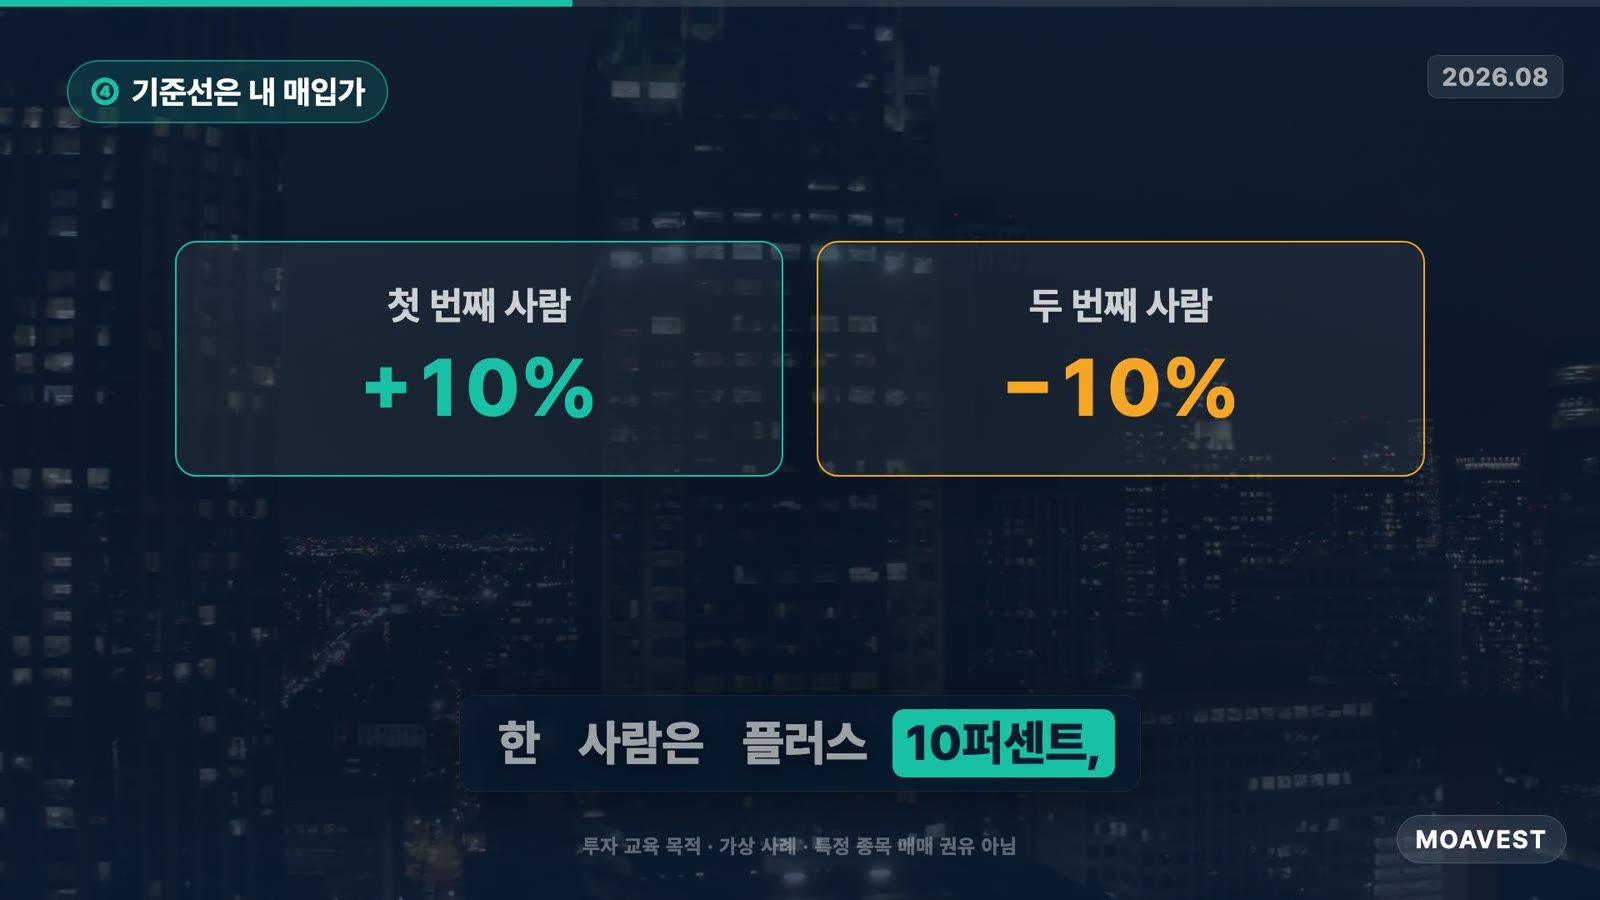
종목은 하나인데 색이 둘입니다. 회사에는 아무 차이가 없습니다. 다른 건 두 사람이 산 가격뿐입니다.
지난 글의 문장이 여기서 다시 나옵니다. 시장은 내 평균 가격을 모릅니다. 그런데 팔지 말지를 정할 때 우리는 그 선을 봅니다. 회사가 어떻게 됐는지가 아니라, 내 매입가보다 위인지 아래인지를 봅니다.
여기에 지난 글의 이야기가 하나 더 붙습니다. 떨어질 때 더 사면 그 선이 내려가고, 선이 내려가면 화면의 빨간색이 옅어집니다. 옅어진 만큼 그 종목은 더 오래 왼쪽 칸에 남습니다.
계좌 1만 개가 보여준 것
여기까지는 설명이었습니다. 실제로 확인된 것이 있는지 보겠습니다.
미국 할인증권사의 개인 계좌 1만 개를 1987년부터 1993년까지 일곱 해 동안 통째로 들여다본 연구가 있습니다(Odean, 1998). 설문으로 물어본 것이 아니라 실제로 눌린 매도 버튼을 센 연구입니다.
① 얼마나 자주 팔았나
| 팔 수 있었던 종목 100개 중 | 실제로 팔린 것 |
|---|---|
| 이익이 나 있던 종목 | 약 15개 |
| 손실이 나 있던 종목 | 약 10개 |
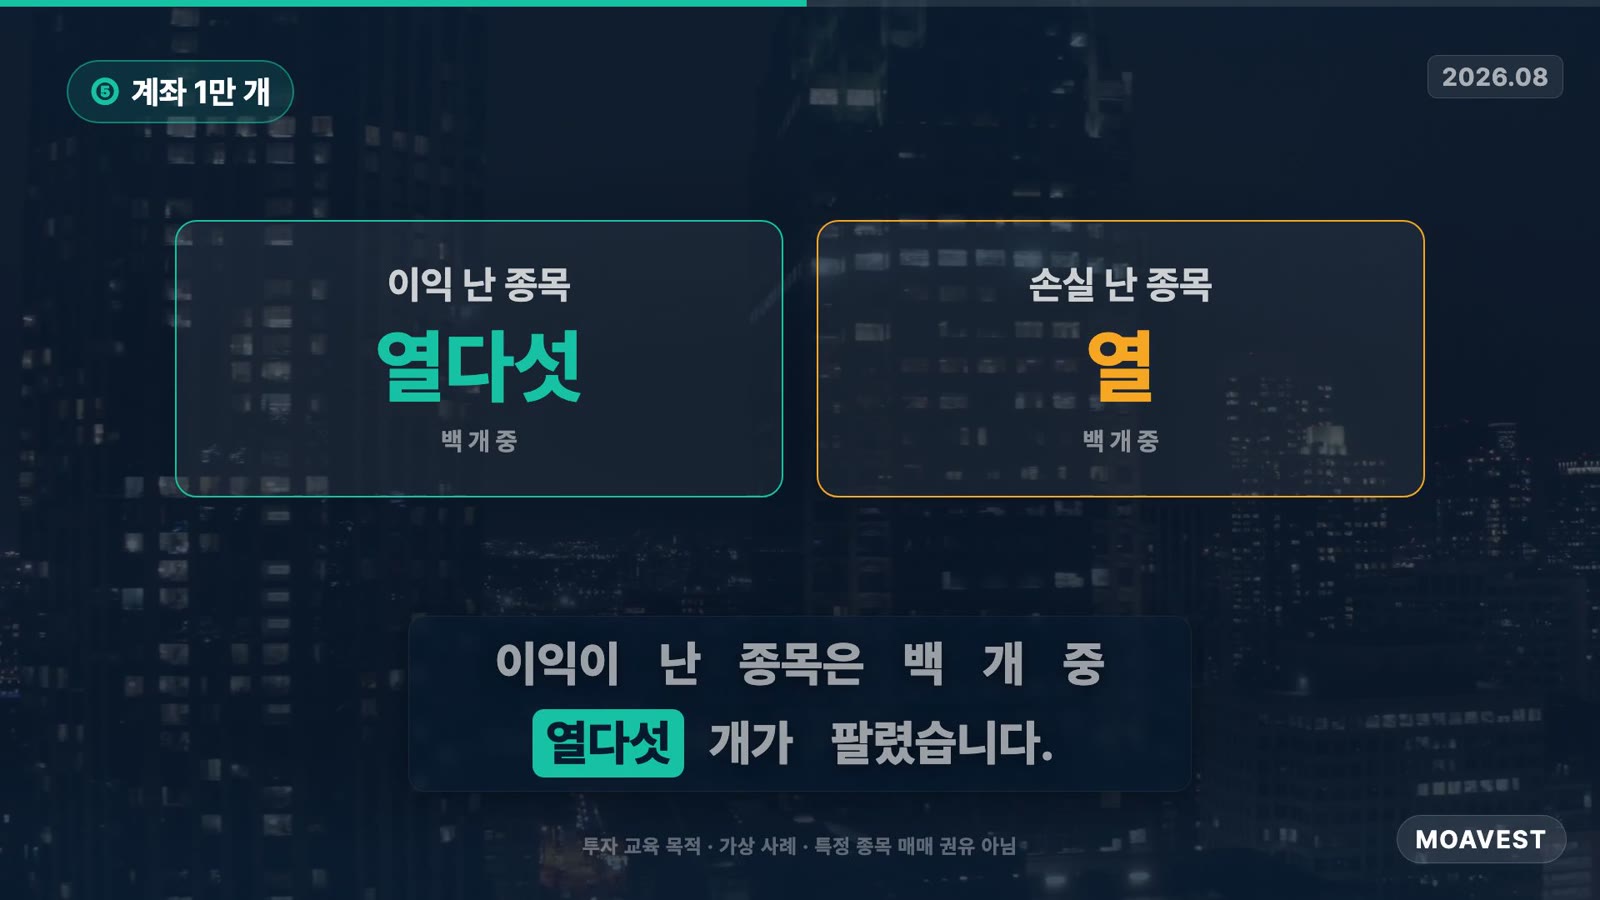
이익이 난 종목이 절반쯤 더 자주 팔렸습니다. 여기까지는 예상한 대로입니다.
② 그다음이 문제입니다
판 종목과 남긴 종목이 그 뒤에 어떻게 됐는지를 따라가 봤습니다. 상식대로라면 남긴 쪽이 더 올라야 합니다. 회복할 것 같아서 남긴 것이니까요.
결과는 반대였습니다. 팔아버린 이익 종목들이, 남겨둔 손실 종목들보다 그다음 1년 동안 3.4퍼센트포인트 더 올랐습니다. 판 게 더 올랐고, 남긴 게 덜 올랐습니다.

여기서 경계를 분명히 해두겠습니다. 미국 시장이고, 30년도 더 전의 일곱 해입니다. 계좌 1만 개의 평균이지 어느 한 계좌의 이야기가 아니고, 앞으로도 그렇다는 뜻은 더더욱 아닙니다. 이 네 가지를 빼고 읽으면 이 숫자는 과장이 됩니다.
③ 1년 중 딱 한 달, 방향이 뒤집힙니다
이 연구에는 더 이상한 것이 하나 있습니다. 열한 달 동안은 이익 난 종목이 더 많이 팔리는데, 12월에는 손실이 난 종목이 더 많이 팔립니다.
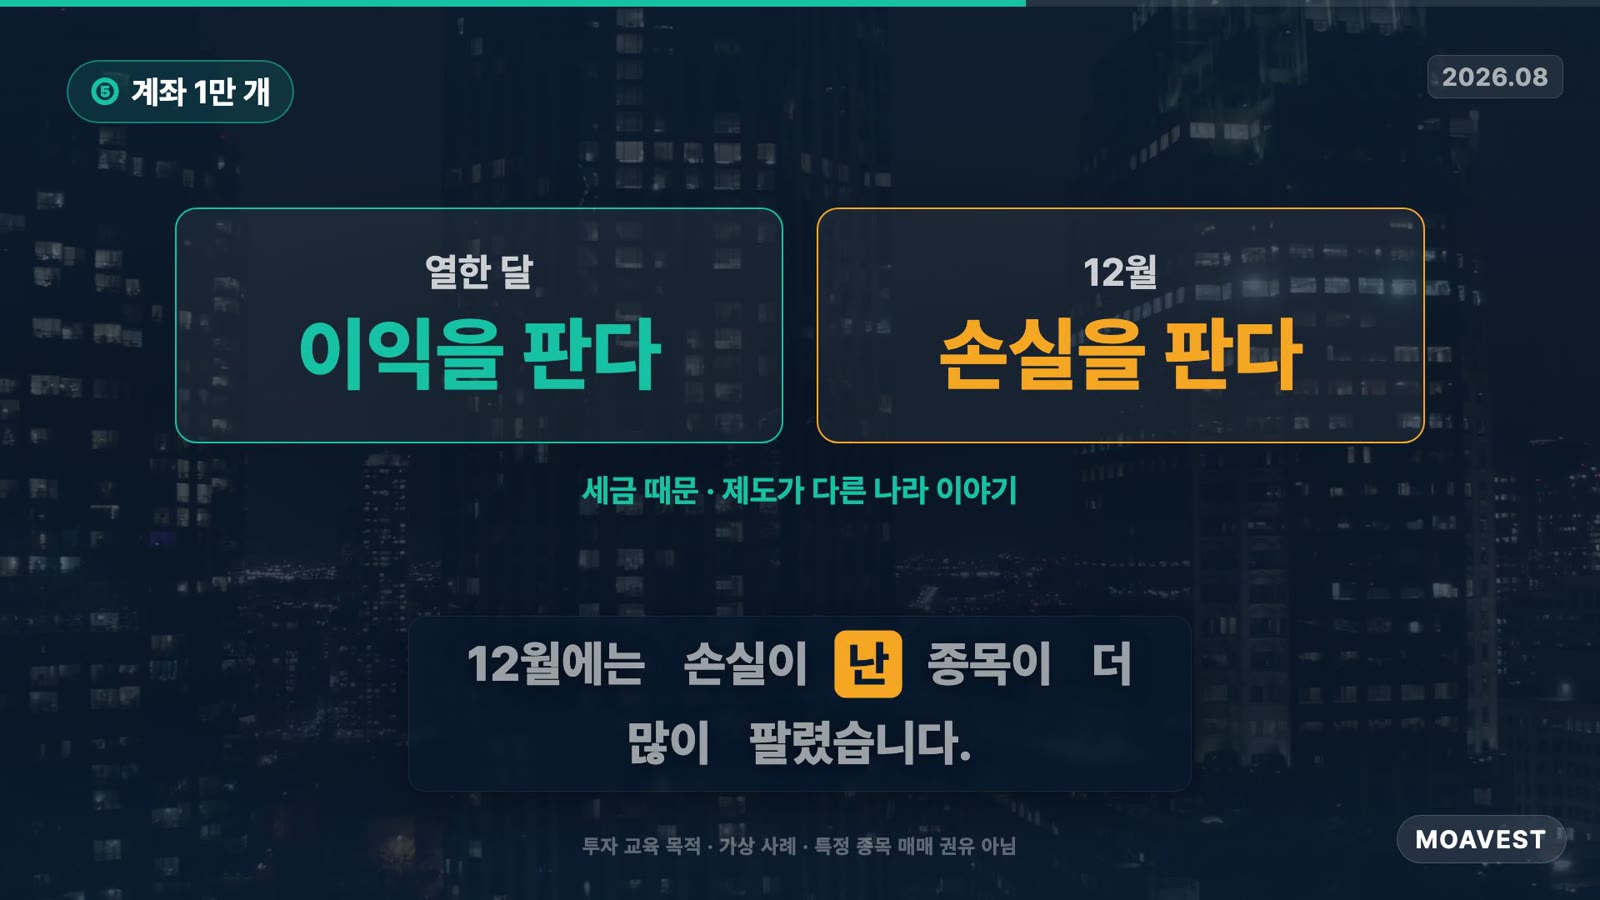
세금 때문입니다. 그 나라는 손실을 확정하면 세금이 줄어듭니다. 제도가 달라서 우리 시장 이야기가 아니고, 절세 매도를 권하는 이야기도 아닙니다.
여기서 볼 지점은 세금이 아닙니다. 12월에 사람들이 그 종목에 대한 생각을 바꾼 것이 아니라, 파는 이유가 바뀌자 행동이 그대로 따라 바뀌었다는 부분입니다. 파는 결정이 종목이 아니라 다른 것에 붙어 있다는 증거입니다.
계좌로 옮기면 — 산 건 반반, 남은 건 하나 대 넷
이것이 계좌에서 어떻게 쌓이는지 보겠습니다. 설명을 위해 설계한 가상 사례입니다. 실제 시세가 아니며 종목명은 나오지 않습니다. 수수료와 세금은 제외했습니다.
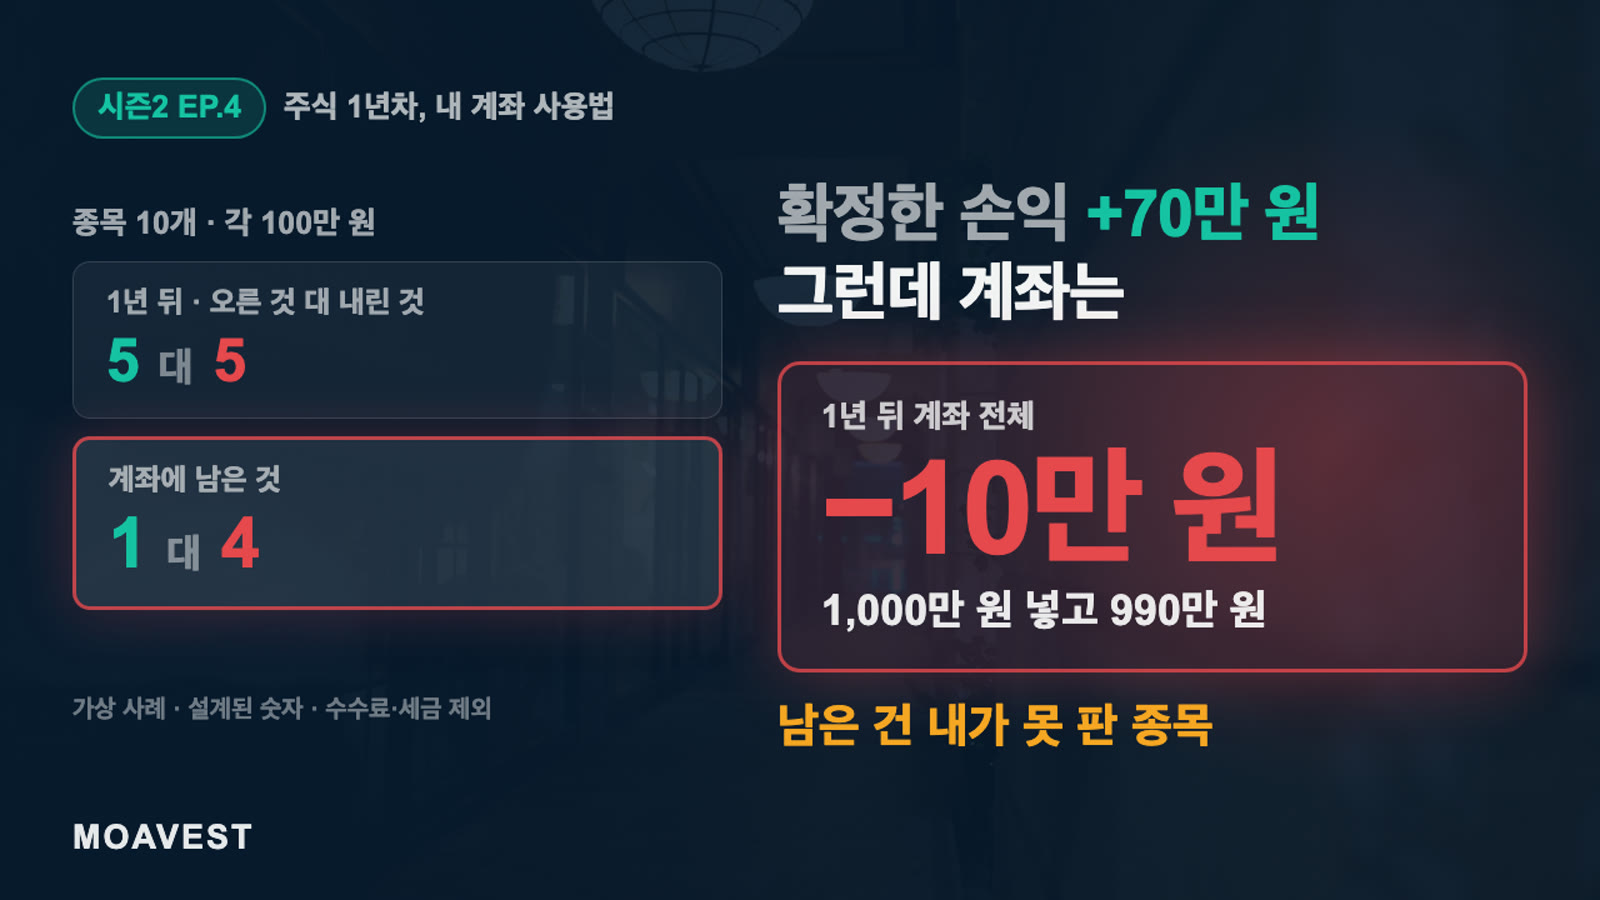
1년 동안 종목 열 개를 샀습니다. 전부 똑같이 100만 원씩, 모두 1,000만 원입니다. 1년 뒤에 보니 다섯은 올랐고 다섯은 내렸습니다. 딱 반반입니다.
| 오른 다섯 | 손익 | 내린 다섯 | 손익 |
|---|---|---|---|
| +30% | +30만 원 | −5% | −5만 원 |
| +20% | +20만 원 | −10% | −10만 원 |
| +15% | +15만 원 | −15% | −15만 원 |
| +10% | +10만 원 | −25% | −25만 원 |
| +5% | +5만 원 | −35% | −35만 원 |
이 사람은 오른 다섯 중에 넷을 팔았습니다. 내린 다섯 중에는 하나만 팔았습니다. 제일 조금 내린 것 하나였습니다. 실제 계좌가 반드시 그렇다는 뜻이 아니라, 앞의 연구가 보여준 방향을 계좌 하나에 담아본 것입니다.
| 판 것 (오른쪽 칸) | 남은 것 (왼쪽 칸) | |
|---|---|---|
| 오른 종목 | 4개 (+30 · +20 · +15 · +10) | 1개 (+5) |
| 내린 종목 | 1개 (−5) | 4개 (−10 · −15 · −25 · −35) |
| 합계 | 5개 | 5개 |
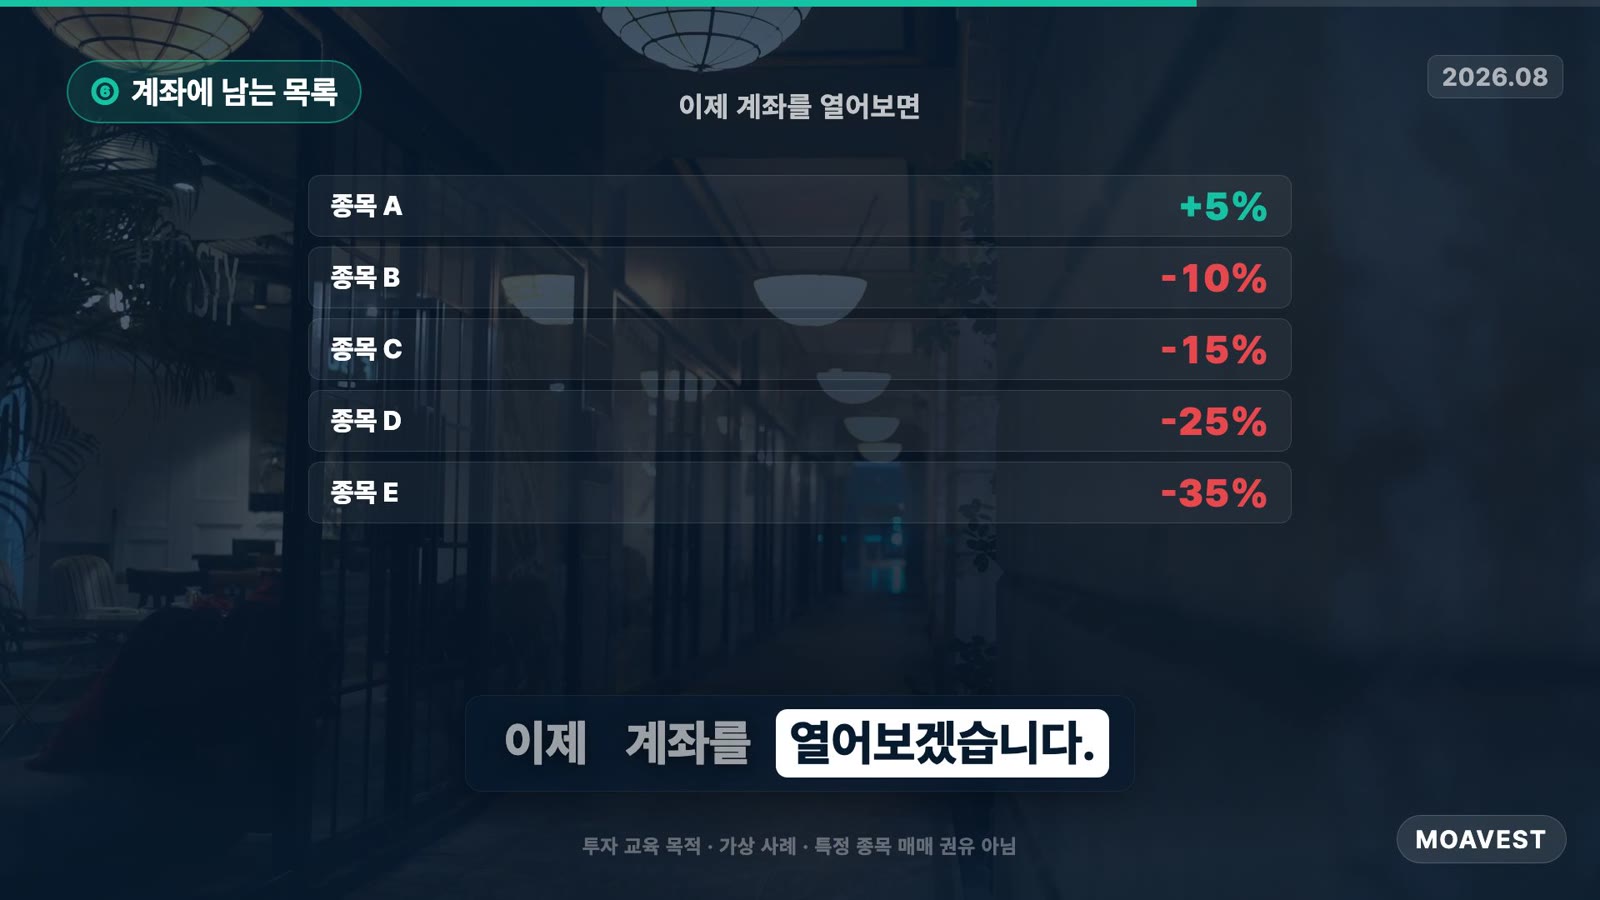
이제 앱을 켜면 보유 종목이 다섯 개 뜹니다. 그중 넷이 마이너스입니다. 산 건 다섯 대 다섯이었는데, 남은 건 하나 대 넷입니다.
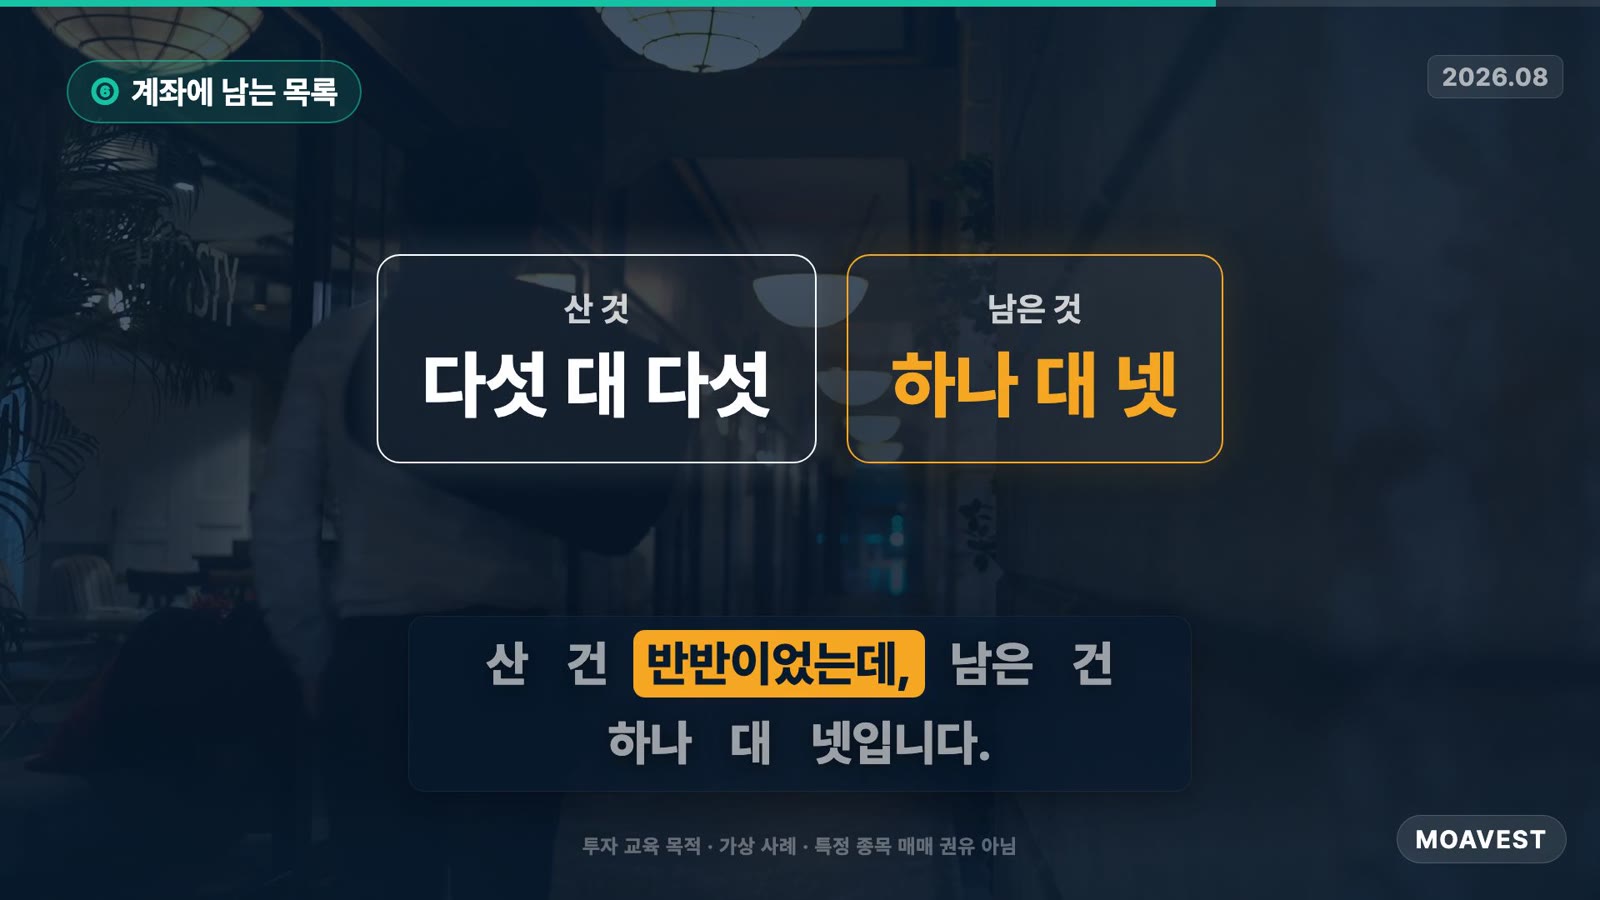
종목을 못 골라서 이렇게 된 것이 아닙니다. 오른 건 내보내고 내린 건 남겼기 때문입니다.
같은 계좌를 금액으로 보면
| 항목 | 금액 |
|---|---|
| 판 다섯 종목에서 확정한 손익 | +70만 원 (이익 4건 +75만, 손실 1건 −5만) |
| 남은 다섯 종목의 평가손익 | −80만 원 |
| 계좌 전체 | −10만 원 |
| 넣은 돈 / 지금 계좌 | 1,000만 원 → 990만 원 |

확정한 것만 보면 1년에 70만 원을 벌었습니다. 계좌 전체로는 10만 원을 잃었습니다. 같은 계좌입니다.
그리고 이 사람 머릿속에 남는 숫자는 대체로 앞쪽입니다. 확정한 손익은 거래 내역에 또렷한 숫자로 찍히고, 평가손익은 “아직 안 끝난 것”으로 남아 있기 때문입니다.
확정한 손익이 자기 평가를 만듭니다
여기에 딱 맞는 연구가 하나 더 있습니다. 네덜란드 개인 투자자들을 대상으로 한 연구(Gödker·Odean·Smeets, 2023)인데, 방향만 옮기면 이렇습니다.
- 사람은 계좌 전체 성적이 아니라 확정한 손익으로 자기 투자 실력을 가늠한다.
- 확정한 이익이 많은 사람일수록 자기 성적을 높게 봤고, 실제 성적을 나란히 놓고 비교해도 그랬다.
위의 계좌가 정확히 그 모양입니다. +70만 원은 내가 고른 결과처럼 보이고, −80만 원은 아직 판정을 안 받은 상태로 남아 있습니다.
정리
파는 행동은 금액을 바꾸지 않습니다. 기록을 바꿉니다. 이익을 팔면 잘한 결정이 확정되고, 손실을 팔면 틀린 결정이 확정됩니다. 그래서 우리는 종목을 고른 것이 아니라 판정을 언제 받을지를 골랐습니다.
그 결과 계좌에 남은 목록은 내가 고른 종목이 아니라 내가 못 판 종목이 됩니다.
여기서 분명히 해두겠습니다. 손실이 난 종목을 팔라는 이야기가 아닙니다. 버티면 안 된다는 이야기도 아닙니다. 버텨서 돌아온 계좌도 많습니다. 이 글이 본 것은 어느 쪽이 옳으냐가 아니라, 그 결정을 무엇이 정했느냐입니다. 회사가 아니라 내 매입가 위인지 아래인지가 정했다면, 그건 종목을 고른 것이 아닙니다.
자주 묻는 질문
팔기 전까지는 손실이 아니라는 말, 틀린 건가요?
계좌 잔고 기준으로는 틀립니다. 100만 원어치가 60만 원이 됐다면 팔아도 60만 원, 안 팔아도 60만 원입니다. 다만 “아직 회복할 수 있다”는 뜻으로 쓴 말이라면 그건 잔고 이야기가 아니라 앞으로의 이야기이고, 이 글이 다루는 범위 밖입니다.
그럼 손실 난 종목을 빨리 팔라는 건가요?
아닙니다. 이 글에는 팔라는 이야기도, 버티라는 이야기도 없습니다. 인용한 연구는 미국 시장 · 1987~1993년 · 계좌 1만 개의 평균이고 어느 한 계좌의 예측이 아닙니다. 버텨서 돌아온 계좌도 많습니다.
3.4퍼센트포인트는 큰 숫자인가요?
이 글에서 중요한 것은 크기보다 방향입니다. “남긴 쪽이 회복할 것 같아서 남겼다”는 판단이 평균적으로는 반대 결과로 나타났다는 점이 핵심이고, 그 값 자체는 특정 시장·특정 기간의 평균입니다.
계좌 다섯 종목 중 넷이 마이너스인데, 종목을 잘못 고른 걸까요?
위 사례에서는 산 종목이 다섯 대 다섯으로 반반이었습니다. 남은 목록이 하나 대 넷이 된 이유는 고르기가 아니라 내보내기였습니다. 종목 단위로 보면 안 보이고, 계좌 단위로 봐야 보이는 자리입니다.
수수료와 세금을 넣으면 결론이 달라지나요?
방향은 같습니다. 이 글에서 비용을 제외한 것은 요율이 증권사·상품·시점마다 달라서이며, 파는 행동이 바꾸는 구조 자체를 흐리지 않기 위해서입니다.
참고한 연구
- Odean, T. (1998). Are Investors Reluctant to Realize Their Losses? The Journal of Finance, 53(5). 저자 페이지
- Gödker, K., Odean, T., & Smeets, P. (2023). Disposed to Be Overconfident. CESifo Working Paper. 초록
영상으로 보기
이 글의 내용을 계좌의 두 칸과 타일의 움직임으로 정리한 6분 40초 영상입니다.
시즌2 「주식 1년차, 내 계좌 사용법」은 매주 금요일 저녁 6시 30분에 한 편씩 공개됩니다. 종목을 고르는 이야기가 아니라 내 계좌를 읽는 이야기입니다.
- EP.1 앱에 뜬 수익률, 그거 진짜 아닙니다
- EP.2 “내가 사면 떨어진다”는 그 느낌 — 기분 탓일까
- EP.3 물타기로 평단은 낮췄는데, 잃은 돈은 왜 그대로일까
- EP.4 오른 건 팔고 내린 건 들고 있는 이유 (이 글)
- EP.5 종목 10개 샀는데 왜 같은 날 다 빠질까
본 콘텐츠는 투자 교육 목적이며 특정 종목·상품의 매수·매도를 권유하지 않습니다. 위 계좌는 설명을 위해 설계한 가상 사례이며 실제 시세가 아닙니다. 수수료와 세금은 제외한 숫자입니다. 인용한 연구는 과거 특정 시장·특정 기간의 기록으로 미래를 예측하지 않습니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.